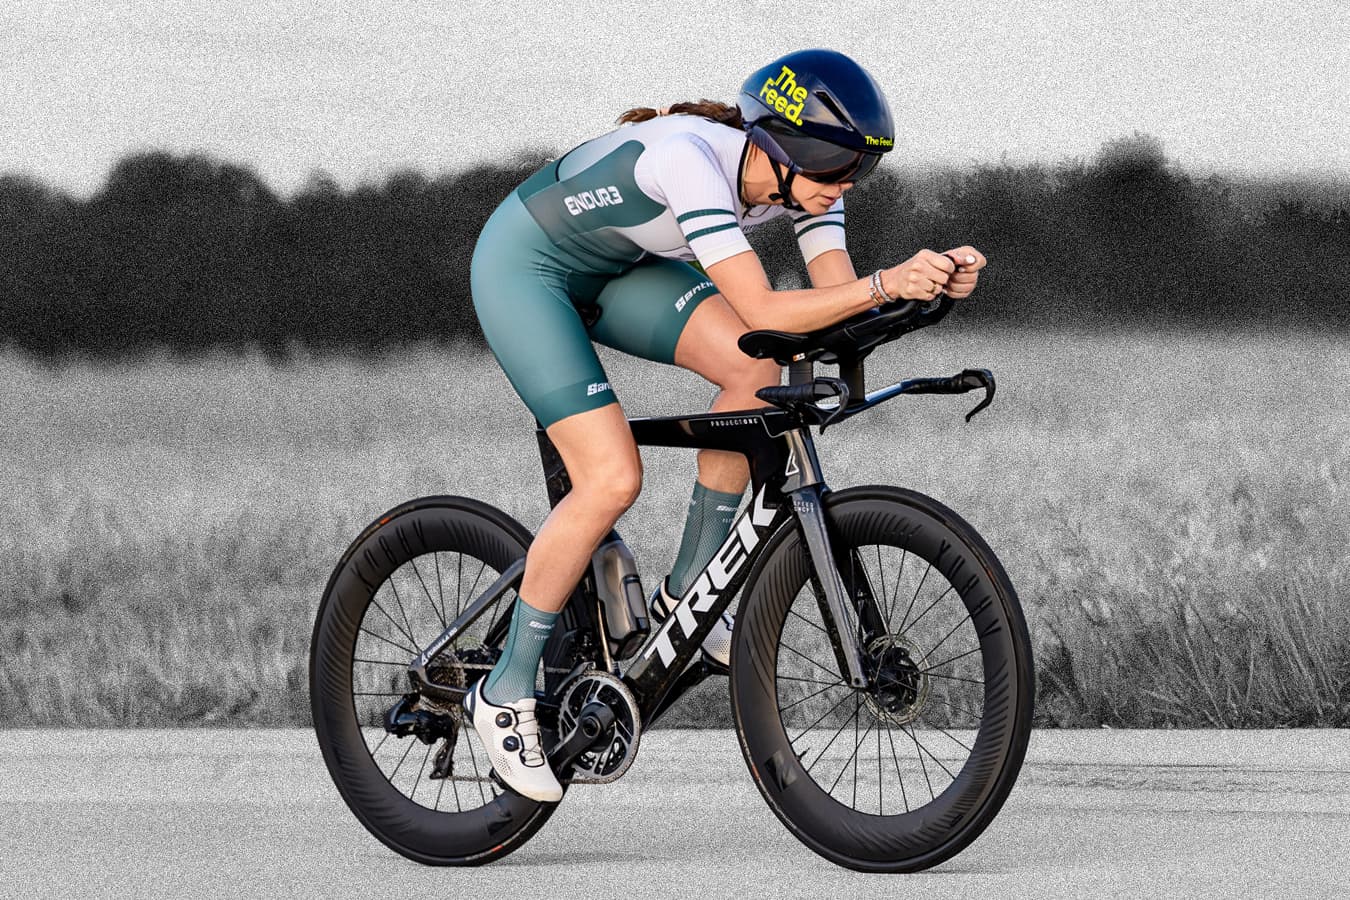

Ubezpieczenie roweru i sprzętu sportowego przechowywanego w domu może chronić przed skutkami kradzieży, pożaru, zalania lub innych zdarzeń losowych. Zakres ochrony zależy od polisy, dlatego dobrze jest sprawdzić sumę ubezpieczenia, wyłączenia odpowiedzialności oraz wymagane zabezpieczenia. Należy także zachować dowody zakupu, zdjęcia i numery seryjne, które ułatwią zgłoszenie i wypłatę odszkodowania.
Ubezpieczenie roweru i sprzętu sportowego znajdującego się w domu interesuje przede wszystkim właścicieli droższych jednośladów, nart, desek snowboardowych, hulajnóg, urządzeń treningowych oraz akcesoriów przechowywanych w mieszkaniu, piwnicy lub garażu. Ochrona może być częścią polisy mieszkaniowej albo odrębnym ubezpieczeniem mienia ruchomego. Różnice między ofertami dotyczą sumy ubezpieczenia, lecz także sposobu przechowywania sprzętu, miejsca kradzieży, wymaganych zabezpieczeń i zasad ustalania odszkodowania. Sama obecność roweru w ubezpieczonym lokalu nie oznacza jeszcze, że każda utrata zostanie zrekompensowana.
Decydujące znaczenie mają zapisy ogólnych warunków ubezpieczenia oraz zakres ryzyk wskazanych w umowie.
Zakres ochrony zależy od miejsca i sposobu kradzieży
Polisa mieszkaniowa zazwyczaj obejmuje wyposażenie należące do ubezpieczonego, a więc także rower i sprzęt sportowy, jeśli zostały zgłoszone albo mieszczą się w kategorii ruchomości domowych. Ochrona może działać w wariancie od ryzyk nazwanych, na przykład pożaru, zalania i kradzieży z włamaniem, lub w formule szerszej, obejmującej wszystkie zdarzenia poza wyraźnie wyłączonymi.
Zakres ochrony najczęściej obejmuje:
- kradzież z włamaniem do mieszkania, domu, komórki lokatorskiej albo garażu;
- rabunek, czyli utratę mienia wskutek użycia przemocy lub groźby jej użycia;
- zniszczenie roweru w czasie włamania, nawet gdy sprawca nie zdołał go wynieść;
- koszty wymiany uszkodzonych drzwi, zamków lub innych zabezpieczeń, jeśli przewiduje je polisa;
- sprzęt należący do domowników, pod warunkiem zgodności z definicją osób ubezpieczonych;
- elementy dodatkowe, takie jak kask, fotelik, licznik GPS, koła lub bagażnik, gdy zostały objęte sumą ubezpieczenia;
- ochronę w pomieszczeniach przynależnych, jeżeli ich konstrukcja i zabezpieczenia spełniają wymagania ubezpieczyciela.
Rower pozostawiony na klatce schodowej, w niezabezpieczonym stojaku albo w ogólnodostępnej części budynku często nie jest objęty ochroną. Podobnie może być z piwnicą bez pełnych drzwi, zamka atestowanego lub indywidualnego dostępu.
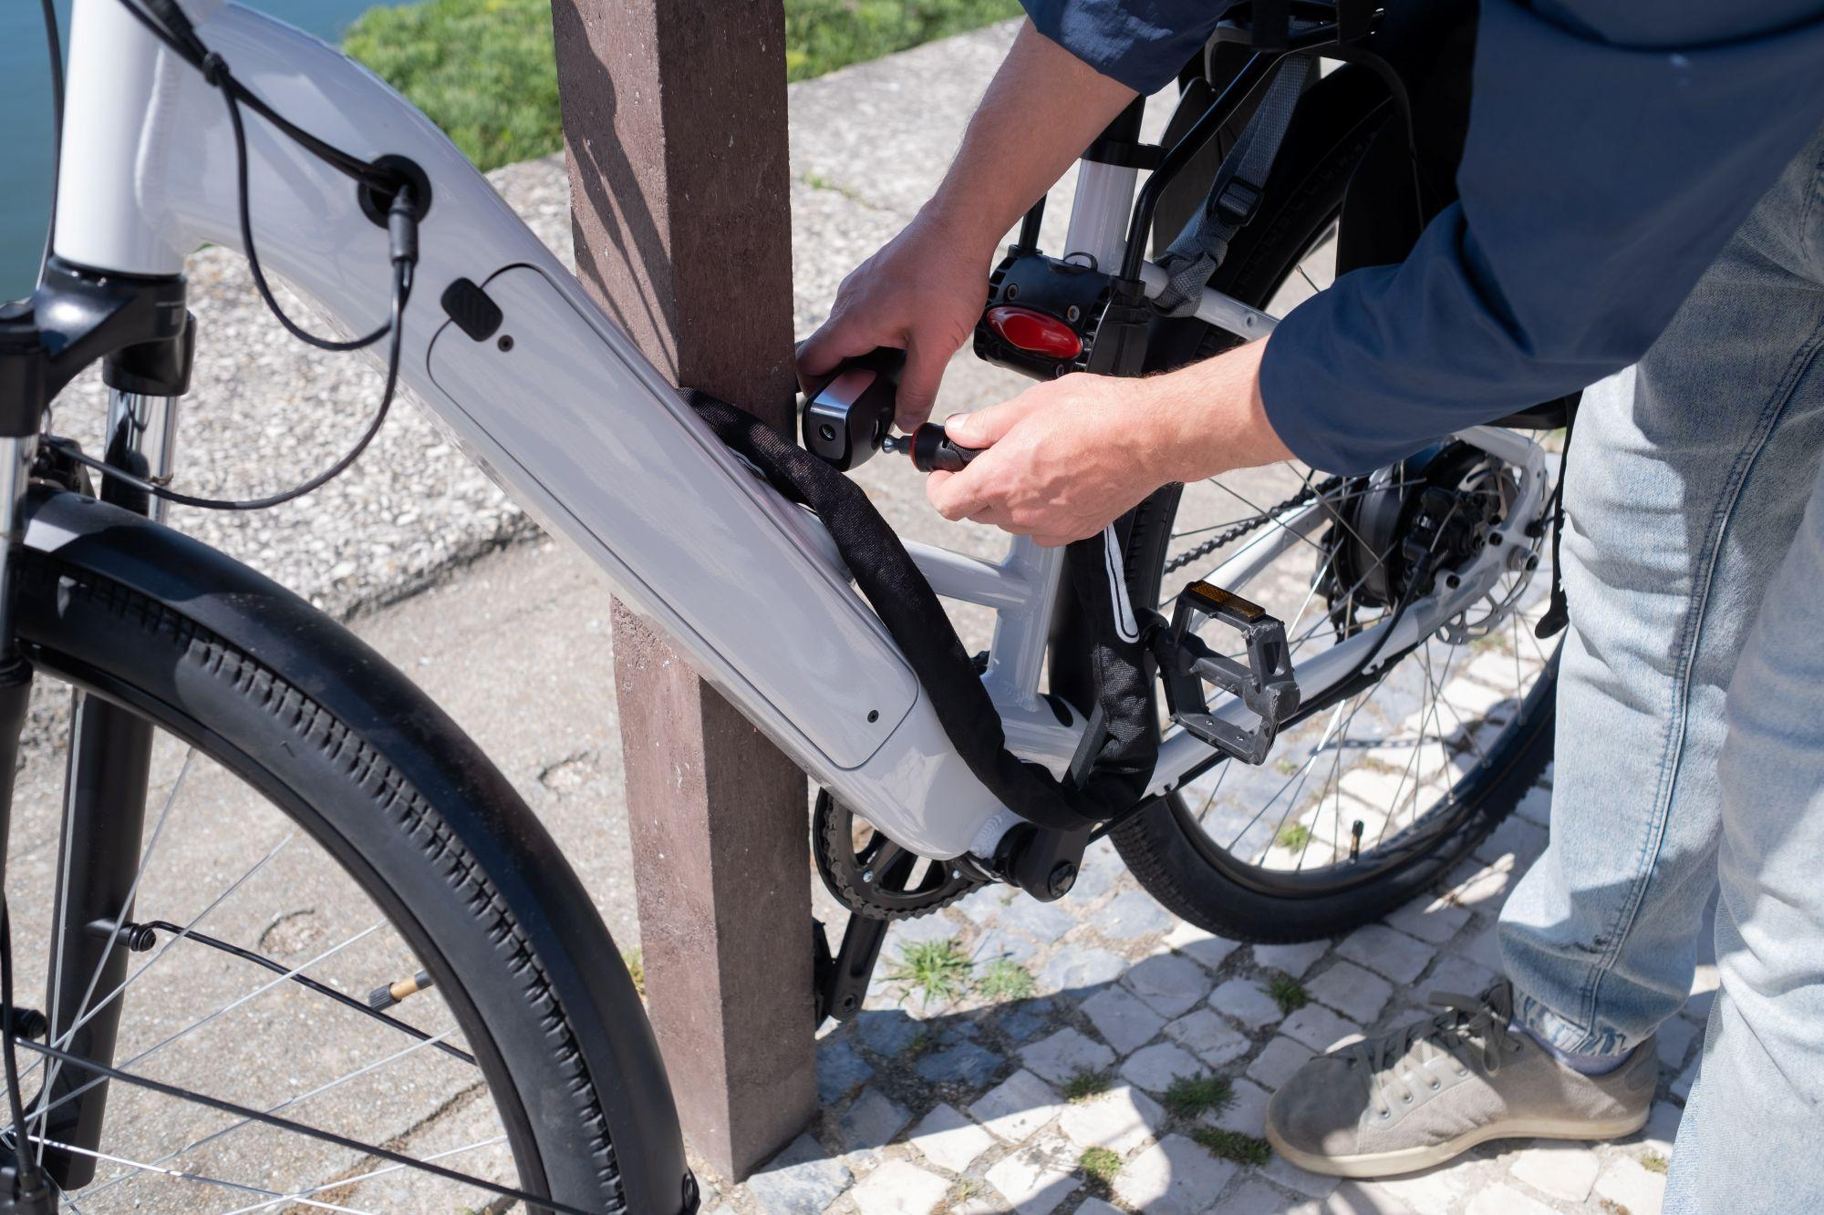
Niektóre produkty rozszerzają ochronę poza dom, lecz wymagają przypięcia jednośladu certyfikowaną blokadą do trwałego elementu.
Najczęstsze wyłączenia odpowiedzialności
Ubezpieczyciel może odmówić wypłaty, gdy kradzież wynikała z rażącego niedbalstwa, na przykład pozostawienia otwartego garażu, uchylonego okna albo kluczy do zabezpieczonego pomieszczenia w łatwo dostępnym miejscu. Częstym wyłączeniem jest także zwykłe zagubienie, przywłaszczenie przez osobę, której dobrowolnie udostępniono rower, oraz kradzież bez śladów włamania, jeśli umowa obejmuje wyłącznie ten kwalifikowany rodzaj przestępstwa. Znaczenie ma także prawidłowe ustalenie sumy ubezpieczenia. Przy kosztownym rowerze elektrycznym, karbonowym lub profesjonalnym sprzęcie limit polisy może być zbyt niski.
Odszkodowanie bywa pomniejszane o zużycie techniczne, udział własny albo limit dla określonej kategorii mienia.
Po kradzieży należy niezwłocznie zawiadomić policję, zabezpieczyć dokumenty zakupu, fotografie, numery seryjne i dowody posiadania. Brak zgłoszenia przestępstwa lub nieudokumentowanie wartości sprzętu może utrudnić uzyskanie pełnego odszkodowania.
Zakres ochrony a miejsce przechowywania sprzętu
Rower, kask, narty, deska snowboardowa, hulajnoga sportowa czy sprzęt do ćwiczeń mogą być objęte ubezpieczeniem mieszkania jako ruchomości domowe. Ochrona najczęściej działa wtedy, gdy przedmioty znajdują się w lokalu wskazanym w umowie, a także w przynależnej piwnicy, komórce lokatorskiej, garażu lub schowku.
Zakres zależy jednak od definicji „mienia ruchomego” oraz od wybranego wariantu polisy. Podstawą jest najczęściej ubezpieczenie od pożaru, zalania, przepięcia, dymu, silnego wiatru i zdarzeń losowych. Kradzież z włamaniem oraz rabunek mogą wymagać rozszerzenia ochrony. Samo ubezpieczenie mieszkania nie zawsze obejmuje kradzież roweru przechowywanego poza lokalem albo uszkodzenie sprzętu w czasie zwykłego użytkowania. Polisa może także pokrywać koszty akcji ratowniczej, uprzątnięcia pozostałości po szkodzie lub naprawy zabezpieczeń po włamaniu. Znaczenie ma suma ubezpieczenia. Powinna odpowiadać łącznej wartości wszystkich ruchomości, w tym drogiego roweru, trenażera, nart i akcesoriów. Zaniżenie tej kwoty może skutkować proporcjonalnym zmniejszeniem wypłaty.
Ubezpieczyciel może stosować osobny limit dla rowerów, sprzętu sportowego albo przedmiotów znajdujących się w pomieszczeniach gospodarczych.
Czy rower w piwnicy jest objęty polisą?
Tak, ale tylko wtedy, gdy ogólne warunki ubezpieczenia wskazują piwnicę lub komórkę jako ubezpieczone miejsce. Często wymagane są drzwi z zamkiem, zamknięte okna i brak dostępu osób postronnych. Kradzież z otwartego pomieszczenia, przypięcie roweru wyłącznie linką albo pozostawienie go na korytarzu może wyłączyć odpowiedzialność. Należy sprawdzić także limit kwotowy, udział własny oraz obowiązek przedstawienia dowodu zakupu, zdjęć lub numeru ramy.
Uszkodzenie sprzętu i wyłączenia odpowiedzialności
Rozszerzone polisy mogą obejmować przypadkowe zniszczenie sprzętu w domu, na przykład przewrócenie roweru, stłuczenie nart w czasie przenoszenia albo zalanie urządzenia treningowego. Taka ochrona bywa określana jako all risk, ubezpieczenie od wszystkich ryzyk lub pakiet uszkodzeń przypadkowych. Nie obejmuje jednak najczęściej naturalnego zużycia, korozji, wad fabrycznych, niewłaściwej konserwacji ani uszkodzeń powstałych w czasie zawodowego użytkowania. Przy likwidacji szkody liczą się rachunki, karta gwarancyjna, fotografie i dokumentacja serwisowa. Im droższy sprzęt, tym wyższą wartość ma precyzyjne udokumentowanie jego wartości oraz wyposażenia dodatkowego. Odszkodowanie może być ustalane według wartości odtworzeniowej, rzeczywistej albo rynkowej. Można sprawdzić, czy polisa pokrywa także akcesoria: koła, licznik, fotelik, bagażnik, buty narciarskie lub urządzenia elektroniczne. Zakres ochrony zależy przede wszystkim od OWU, rodzaju polisy, miejsca przechowywania oraz sposobu zabezpieczenia mienia.
Najczęstsze wyłączenia odpowiedzialności za kradzież roweru i sprzętu sportowego z domu
Ubezpieczyciel może odmówić wypłaty, gdy kradzież nie spełnia definicji zawartej w umowie. Zwykle chodzi o włamanie, czyli pokonanie zabezpieczenia przy użyciu siły, narzędzi albo podrobionego klucza.
Samo zabranie roweru z otwartego garażu, piwnicy lub tarasu często nie jest traktowane jako kradzież z włamaniem. Znaczenie ma także prawidłowe zamknięcie lokalu. Pozostawione uchylone okno, niezamknięte drzwi wejściowe albo klucz schowany w łatwo dostępnym miejscu mogą skutkować wyłączeniem odpowiedzialności. Podobnie oceniane jest przechowywanie sprzętu w częściach wspólnych budynku, na klatce schodowej czy w niezabezpieczonym boksie. Odpowiedzialność ubezpieczyciela powstaje tylko wtedy, gdy sposób przechowywania mienia odpowiada wymaganiom określonym w OWU. Ochrona może nie obejmować także roweru pozostawionego poza miejscem ubezpieczenia, na przykład przypiętego przed sklepem, jeżeli polisa nie przewiduje kradzieży poza domem. Do typowych przyczyn odmowy należą:
- brak śladów włamania wymaganych przez warunki polisy,
- przechowywanie roweru lub sprzętu poza wskazanym lokalem,
- brak dowodu własności, rachunku albo dokumentu potwierdzającego wartość,
- niepowiadomienie policji lub ubezpieczyciela w wymaganym terminie.
| Sytuacja | Typowa ocena | Możliwa powód odmowy |
|---|---|---|
| Włamanie do mieszkania | Zwykle objęte ochroną | Brak wymaganych zabezpieczeń |
| Kradzież z otwartego garażu | Często wyłączona | Brak śladów włamania |
| Rower z piwnicy wspólnej | Zależna od OWU | Brak indywidualnego zamknięcia |
| Sprzęt na balkonie | Nierzadko wyłączony | Niewłaściwe miejsce przechowywania |
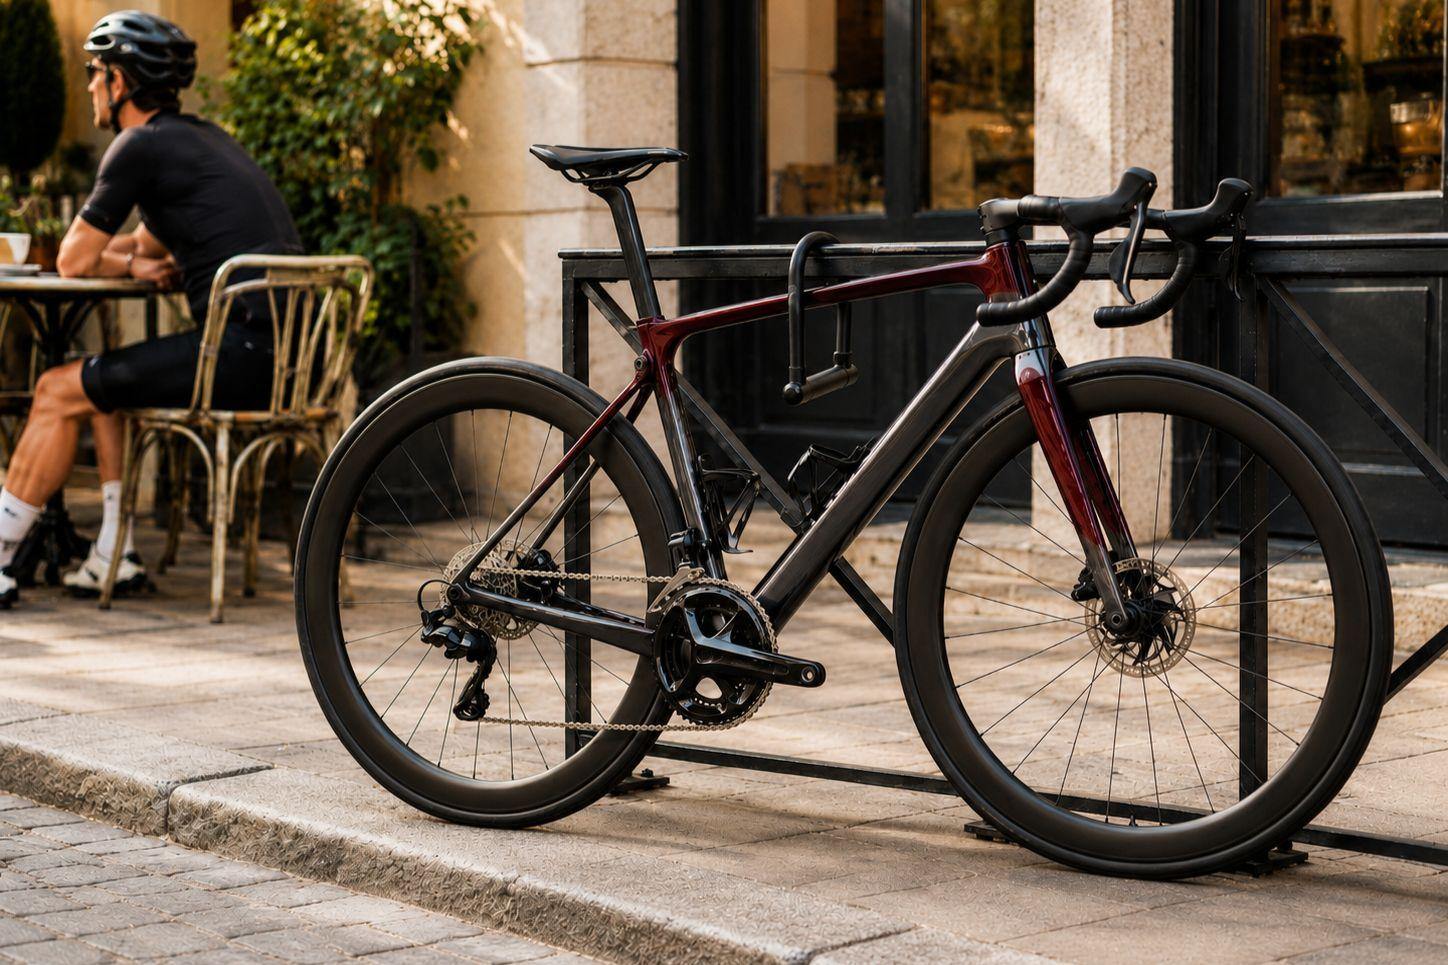
Ubezpieczenie roweru i sprzętu sportowego może obejmować kradzież z piwnicy, ale nie jest to automatyczne. Decydują przede wszystkim zakres polisy, definicja miejsca ubezpieczenia oraz sposób zabezpieczenia pomieszczenia. W standardowym ubezpieczeniu mieszkania rower, narty, hulajnoga czy sprzęt treningowy bywają objęte ochroną jako ruchomości domowe. Często jednak obowiązuje niższy limit odpowiedzialności dla mienia znajdującego się poza lokalem mieszkalnym. Znaczenie ma także rodzaj kradzieży. Ubezpieczyciel najczęściej wypłaca odszkodowanie po włamaniu, gdy sprawca pokonał zamknięte drzwi, kłódkę lub inne zabezpieczenie i pozostawił ślady. Zwykłe zniknięcie przedmiotu z otwartej komórki lokatorskiej może zostać uznane za kradzież zwykłą, wyłączoną z ochrony.
Niektóre polisy obejmują ją także, lecz zazwyczaj z niższą sumą ubezpieczenia i udziałem własnym.
Czy ubezpieczenie roweru obejmuje kradzież z piwnicy?
Najważniejsze są Ogólne Warunki Ubezpieczenia. Należy sprawdzić, czy piwnica, komórka lokatorska lub boks garażowy są wskazane jako ubezpieczone pomieszczenia przynależne. Ważny jest także limit dla sprzętu sportowego, amortyzacja oraz wymagania dotyczące zamków. Sama polisa na rower nie gwarantuje ochrony, jeśli warunki umowy wyłączają kradzież z piwnicy.
Jakie zabezpieczenia piwnicy sprawdza ubezpieczyciel?
Towarzystwo może wymagać pełnych, zamkniętych drzwi, sprawnego zamka o określonej klasie, a niekiedy także dodatkowej kłódki lub stałego przymocowania roweru do trwałego elementu.
Regulamin może uniemożliwiać ochronę w piwnicach wspólnych, łatwo dostępnych albo wyposażonych wyłącznie w kratę. Po kradzieży trzeba niezwłocznie zawiadomić policję, zachować potwierdzenie zgłoszenia, sfotografować uszkodzenia i przedstawić dowód zakupu, kartę gwarancyjną lub numer ramy. Przy likwidacji szkody ubezpieczyciel oceni podobnie jak wartość mieniai zgodność zabezpieczeń z umową. Ubezpieczenie roweru i sprzętu sportowego zadziała więc tylko w granicach sumy ubezpieczenia, po spełnieniu wszystkich warunków formalnych.
Paragon nie zawsze jest konieczny, lecz brak dokumentów może utrudnić ustalenie wartości skradzionego wyposażenia.